TR
 EN
Kasko Nedir? Kasko Yaptırmanın Avantajları Nelerdir?
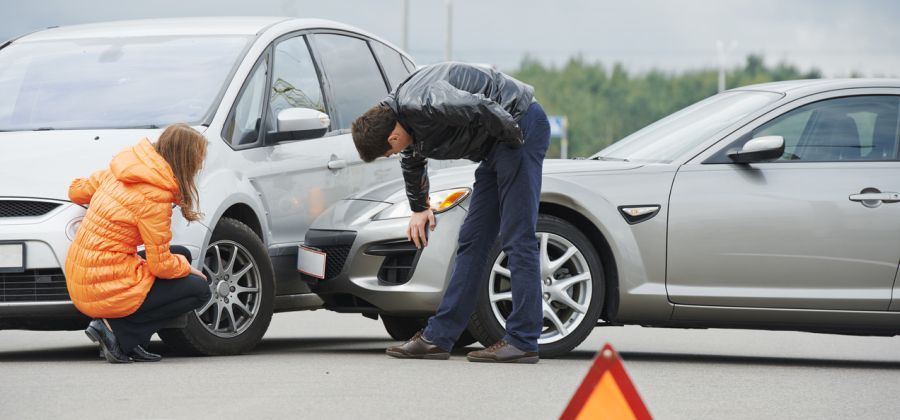
Bir otomobil sahibi için aracın başına gelebilecek en büyük sorunlardan biri beklenmedik hasarlardır. Trafik kazası, hırsızlık, yangın, dolu, sel veya başka bir dış etken nedeniyle araçta meydana gelen hasar, özellikle günümüzde yüksek parça ve işçilik maliyetleri nedeniyle ciddi bir masrafa dönüşebilir.
Kasko sigortası, aracın bu tür risklere karşı güvence altına alınmasını sağlayan isteğe bağlı bir sigorta türüdür. Zorunlu trafik sigortasından farklı olarak temel amacı karşı tarafın zararını değil, sigortalının kendi aracında meydana gelen zararları karşılamaktır.
Ancak kasko yaptırırken yalnızca poliçenin fiyatına bakmak yeterli değildir. Asıl önemli olan, poliçenin hangi durumları kapsadığı, hangi durumları kapsam dışında bıraktığı ve hasar meydana geldiğinde ne gibi hizmetler sunduğudur.
Kasko Nedir?
Kasko, aracın çeşitli kazalar ve dış etkenler sonucunda uğrayabileceği maddi zararları poliçede belirtilen şartlar doğrultusunda güvence altına alan bir sigortadır.
Kasko isteğe bağlıdır. Yani zorunlu trafik sigortası gibi her araç için yasal olarak yaptırılması gereken bir sigorta değildir.
Kasko poliçesine göre aracın;
-
Çarpması
-
Çarpışması
-
Devrilmesi
-
Düşmesi
-
Yanması
-
Çalınması
-
Çalınmaya teşebbüs edilmesi
-
Dolu nedeniyle hasar görmesi
-
Sel veya su baskınından zarar görmesi
-
Fırtına gibi doğal olaylardan etkilenmesi
-
Üçüncü kişilerin kötü niyetli hareketleri nedeniyle zarar görmesi
gibi durumlar teminat altına alınabilir.
Burada önemli olan nokta, her kasko poliçesinin aynı kapsamda olmadığıdır. Teminatlar ve istisnalar seçilen poliçeye göre değişebilir.
Kasko ile Trafik Sigortası Arasındaki Fark Nedir?
Kasko ile zorunlu trafik sigortası birbirinden tamamen farklı iki sigorta türüdür.
Zorunlu trafik sigortasının temel amacı, sizin kusurlu olduğunuz bir kazada karşı tarafa verebileceğiniz maddi ve bedeni zararları belirlenen limitler dahilinde karşılamaktır.
Kasko ise esas olarak sizin aracınızı korur.
Örneğin başka bir araca çarptığınızı ve kazada hem karşı tarafın hem de kendi aracınızın hasar gördüğünü düşünelim. Trafik sigortası, poliçe şartları ve limitleri kapsamında karşı tarafın zararlarıyla ilgilenirken, sizin aracınızdaki hasar için kasko devreye girebilir.
Daha da önemlisi, tek taraflı kazalarda da kasko önemli bir güvence sağlayabilir.
Örneğin;
-
Direğe çarpmak
-
Bariyere çarpmak
-
Duvara sürtmek
-
Park sırasında başka bir nesneye çarpmak
-
Yoldan çıkarak aracın hasar görmesi
gibi durumlarda karşı tarafta herhangi bir araç bulunmayabilir. Böyle bir durumda kendi aracınızdaki hasarın karşılanması açısından kasko büyük önem taşır.
Kasko Hangi Durumları Kapsar?
Kasko kapsamı poliçeye göre değişmekle birlikte bazı temel riskler birçok poliçede bulunur.
Çarpma ve çarpışma, kaskonun en önemli teminatlarından biridir. Başka bir araçla çarpışmanın yanı sıra bazı tek taraflı kazalar da poliçenin şartlarına göre kapsam içerisinde olabilir.
Hırsızlık da önemli teminatlardan biridir. Aracın tamamen çalınması veya hırsızlık girişimi sırasında meydana gelen belirli zararlar poliçeye göre karşılanabilir.
Yangın nedeniyle oluşan zararlar da kasko kapsamında bulunabilir.
Bunun yanında dolu, sel, su baskını, fırtına ve benzeri doğal olaylara karşı teminatlar da poliçeye dahil edilebilir.
Ancak bu noktada poliçenin ayrıntılarını okumak gerekir. “Kasko yaptırdım, aracım her durumda sigortalı” düşüncesi doğru değildir.
Kasko Her Hasarı Karşılar mı?
Hayır.
Kasko sigortasının bulunması, aracın başına gelen her türlü problemin sigorta şirketi tarafından karşılanacağı anlamına gelmez.
Örneğin normal kullanım nedeniyle oluşan aşınmalar genellikle kasko kapsamında değildir.
Fren balatalarının aşınması, lastiklerin eskimesi, akünün kullanım ömrünü tamamlaması veya motorun normal kullanım sonucunda mekanik olarak arızalanması gibi durumlar doğrudan kasko hasarı olarak değerlendirilmez.
Ayrıca poliçede belirtilen bazı istisnalar ve özel şartlar da bulunabilir.
Bu nedenle kasko yaptırırken sadece “kapsamlı kasko” ifadesine güvenmek yerine poliçenin gerçekten hangi riskleri güvence altına aldığını incelemek gerekir.
Kasko Yaptırmanın En Büyük Avantajı Nedir?
Kaskonun en önemli avantajı, yüksek miktardaki beklenmedik masraflara karşı finansal koruma sağlamasıdır.
Modern otomobillerde küçük görünen bir kazanın bile onarım maliyeti oldukça yüksek olabilir.
Örneğin aracın ön tarafında meydana gelen bir kazada sadece tamponun değil;
-
Farların
-
Kaputun
-
Çamurluğun
-
Radyatörün
-
Klima kondenserinin
-
Park sensörlerinin
-
Radar sistemlerinin
-
Kameraların
-
Hava yastıklarının
-
Elektronik kontrol ünitelerinin
zarar görmesi mümkündür.
Özellikle yeni nesil otomobillerde elektronik sistemlerin ve sensörlerin artması, kaza sonrası onarım maliyetlerini de yükseltmektedir.
Kasko, poliçenin kapsamına giren böyle bir durumda araç sahibinin karşılaşacağı maddi yükü önemli ölçüde azaltabilir.
Hırsızlığa Karşı Koruma Sağlar
Aracın çalınması, araç sahibinin karşılaşabileceği en büyük maddi kayıplardan biridir.
Özellikle yüksek piyasa değerine sahip otomobillerde hırsızlık durumunda ortaya çıkan zarar çok büyük olabilir.
Hırsızlık teminatı bulunan bir kasko poliçesi, poliçede belirtilen şartlar doğrultusunda bu riske karşı güvence sağlayabilir.
Hırsızlık girişiminde aracın kapılarının, camlarının, kilitlerinin veya diğer bölümlerinin zarar görmesi de ayrıca önemli bir sorun olabilir.
Bu nedenle yalnızca aracın tamamen çalınmasına karşı değil, hırsızlık girişiminden kaynaklanan zararların kapsamına da bakmak gerekir.
Yangına Karşı Güvence Sağlar
Araç yangınları çok kısa sürede ciddi hasara dönüşebilir.
Motor bölümünde başlayan bir yangın, elektrik tesisatına, elektronik sistemlere, kaportaya ve iç mekana kadar birçok parçaya zarar verebilir.
Yangın teminatı bulunan kasko poliçesi, poliçenin şartlarına uygun durumlarda bu zararın finansal sonuçlarını azaltabilir.
Özellikle araçta sonradan yapılmış elektrik tesisatı, LPG sistemi veya farklı elektronik ekipmanlar bulunuyorsa, bunların poliçede nasıl değerlendirildiği ayrıca kontrol edilmelidir.
Dolu ve Doğal Afetlere Karşı Avantaj Sağlar
Aracın hasar görmesi için mutlaka trafik kazası yaşanması gerekmez.
Şiddetli bir dolu yağışı aracın kaputunda, tavanında ve bagaj kapağında çok sayıda göçüğe neden olabilir.
Sel ve su baskını ise aracın elektronik sistemlerinden motoruna ve iç mekanına kadar birçok bölümünü etkileyebilir.
Fırtına sırasında devrilen bir ağaç veya başka bir cismin aracın üzerine düşmesi de ciddi hasara yol açabilir.
Bu tür risklere karşı teminat bulunması, özellikle aracını açık alanda park eden kişiler için önemli bir avantajdır.
Vandalizm ve Kötü Niyetli Hareketlere Karşı Koruma
Araç park halindeyken de zarar görebilir.
Kaportanın çizilmesi, camın kırılması, aynanın koparılması veya aracın başka bir şekilde kasıtlı olarak zarar görmesi mümkündür.
Poliçede bu tür riskler için teminat bulunuyorsa meydana gelen zarar kasko kapsamında değerlendirilebilir.
Burada da poliçenin özel şartlarına bakmak gerekir.
Tek Taraflı Kazalarda Kasko Neden Önemlidir?
Birçok sürücü kaskoyu yalnızca iki aracın karıştığı kazalarla ilişkilendirir.
Oysa tek taraflı kazalar da oldukça sık yaşanır.
Örneğin gece virajda kontrolden çıkan bir araç bariyere çarpabilir. Park sırasında araç direğe sürtülebilir. Sürücü geri manevra yaparken duvara çarpabilir.
Bu tür kazalarda karşı tarafın aracı olmadığı için zorunlu trafik sigortasının kendi aracınızdaki hasarı karşılaması beklenmez.
Kasko ise poliçedeki teminatlara bağlı olarak bu tür zararların karşılanmasını sağlayabilir.
Yol Yardım ve Çekici Hizmeti
Kasko poliçeleri yalnızca hasar ödemesinden ibaret değildir.
Bazı poliçelerde yol yardım, çekici, lastik desteği, akü desteği veya benzeri asistans hizmetleri de bulunabilir.
Aracın kaza nedeniyle hareket edememesi veya yolda kalması durumunda çekici hizmetinin bulunması önemli bir kolaylık sağlayabilir.
Ancak bu hizmetlerin kapsamı ve kullanım koşulları poliçeye göre değişebileceğinden, poliçe satın alınırken ayrıntılarına bakılmalıdır.
İkame Araç Hizmeti Nedir?
Kaza sonrasında aracın serviste kalması bazen birkaç gün, bazen de daha uzun sürebilir.
Özellikle otomobilini işe gitmek, çocuklarını taşımak veya günlük ihtiyaçlarını karşılamak için sürekli kullanan kişiler açısından bu durum önemli bir problem oluşturabilir.
Bazı kasko poliçelerinde ikame araç hizmeti bulunur.
Bu hizmet kapsamında, kendi aracınız onarılırken belirli bir süre başka bir araç kullanmanız mümkün olabilir.
Ancak ikame aracın kaç gün verileceği ve hangi şartlarda kullanılabileceği poliçeye göre değişir.
Kasko Hasarsızlık İndirimi Sağlayabilir
Kasko yaptıran araç sahiplerinin dikkat ettiği konulardan biri de hasarsızlık indirimidir.
Poliçe döneminin hasarsız geçirilmesi durumunda, sigorta şirketinin uyguladığı sisteme göre sonraki dönemlerde daha avantajlı primlerden yararlanmak mümkün olabilir.
Bu nedenle küçük bir hasar meydana geldiğinde hemen kaskodan yararlanmak yerine, hasarın maliyetini ve hasarsızlık indiriminin etkilenip etkilenmeyeceğini değerlendirmek bazı durumlarda daha mantıklı olabilir.
Ancak bunun doğru olup olmadığı poliçeye ve hasarın büyüklüğüne göre değişir.
Kasko Yaptırmak Her Araç İçin Mantıklı mı?
Kasko her araç sahibi için aynı derecede avantajlı olmayabilir.
Burada aracın;
-
Piyasa değeri
-
Yaşı
-
Kullanım sıklığı
-
Park edildiği yer
-
Yıllık kullanım miktarı
-
Onarım maliyetleri
-
Kasko primi
gibi faktörler değerlendirilmelidir.
Yeni ve yüksek değerli bir aracın ciddi şekilde hasar görmesi, araç sahibine çok büyük bir mali yük getirebilir. Bu nedenle bu tür araçlarda kasko daha anlamlı hale gelebilir.
Daha yaşlı ve düşük değerli bir araçta ise yıllık kasko primi aracın değerine oranla yüksek kalabilir.
Dolayısıyla “Her araç mutlaka kaskolu olmalıdır” şeklinde tek bir doğru yoktur.
Kasko Poliçesi Alırken Nelere Dikkat Edilmeli?
Kasko seçerken sadece en düşük fiyatlı poliçeyi bulmaya çalışmak doğru değildir.
Özellikle şu noktalar kontrol edilmelidir:
-
Çarpma ve çarpışma teminatı
-
Hırsızlık teminatı
-
Yangın teminatı
-
Dolu ve doğal afet teminatları
-
Sel ve su baskını teminatı
-
Cam hasarı
-
Vandalizm
-
Tek taraflı kazalar
-
İkame araç
-
Yol yardım hizmetleri
-
Çekici hizmeti
-
Muafiyetler
-
Servis seçimi
-
Yedek parça şartları
-
Hasar ödeme koşulları
-
Teminat limitleri
-
Teminat dışı durumlar
İki farklı kasko poliçesinin fiyatları birbirine yakın olsa bile sundukları koruma birbirinden oldukça farklı olabilir.
Bu nedenle karşılaştırma yaparken yalnızca “Kasko ne kadar?” sorusuna değil, “Bu kasko hasar meydana geldiğinde bana ne sağlayacak?” sorusuna da cevap aranmalıdır.
Muafiyet Nedir?
Kasko poliçelerinde karşılaşabileceğiniz kavramlardan biri de muafiyettir.
Muafiyet, belirli bir hasarın veya hasar tutarının belirli bölümünün sigortalı tarafından karşılanması anlamına gelir.
Örneğin poliçede belirli bir oranda veya sabit tutarda muafiyet varsa, hasar meydana geldiğinde bunun belirlenen kısmı araç sahibinin sorumluluğunda olabilir.
Muafiyetli poliçelerin primi bazı durumlarda daha düşük olabilir. Ancak hasar meydana geldiğinde cebinizden çıkabilecek miktarın da artabileceğini unutmamak gerekir.
Kasko Mekanik Arızaları Karşılar mı?
Genellikle hayır.
Kasko, normal kullanım nedeniyle ortaya çıkan mekanik arızaları karşılamak için hazırlanmış bir garanti sistemi değildir.
Motorun aşınması, şanzıman arızası, debriyajın bitmesi, klima kompresörünün normal kullanım nedeniyle bozulması veya akünün ömrünü tamamlaması gibi durumlar doğrudan kasko kapsamında değerlendirilmez.
Ancak bir mekanik parçanın poliçe kapsamındaki bir kaza sonucunda zarar görmesi farklı değerlendirilebilir.
Burada önemli olan arızanın neden meydana geldiğidir.
Kasko Yaptırmak Zorunlu mudur?
Kasko, zorunlu trafik sigortasından farklı olarak yasal olarak zorunlu değildir.
Araç sahibi kendi risk değerlendirmesine göre kasko yaptırıp yaptırmamaya karar verebilir.
Ancak bazı kredi veya finansman işlemlerinde finans kuruluşları tarafından kasko şartı aranabilir.
Aracın satın alınma şekli ve yapılan sözleşme bu konuda ayrıca değerlendirilmelidir.
Kasko Yaptırmanın En Önemli Avantajları Nelerdir?
Kasko yaptırmanın temel avantajlarını birkaç noktada toplamak mümkündür.
Beklenmedik yüksek masraflara karşı koruma sağlar. Büyük bir kazanın onarım maliyetini tek başınıza karşılamak zorunda kalmayabilirsiniz.
Kendi aracınızı güvence altına alır. Trafik sigortasının aksine temel amacı sizin aracınızdaki zararları karşılamaktır.
Hırsızlık riskine karşı koruma sağlayabilir. Aracın çalınması veya hırsızlık girişiminden kaynaklanan zararlar poliçeye bağlı olarak karşılanabilir.
Doğal afetlerde avantaj sağlar. Dolu, sel, fırtına ve benzeri olayların oluşturduğu zararlar uygun teminatlarla güvence altına alınabilir.
Yangın riskine karşı koruma sağlar. Araç yangınları sonucunda oluşabilecek yüksek maliyetlerin azaltılmasına yardımcı olabilir.
Yol yardım hizmetleri sunabilir. Çekici ve çeşitli asistans hizmetleri araç sahibinin işini kolaylaştırabilir.
İkame araç imkanı sağlayabilir. Araç servisteyken ulaşım probleminin azaltılmasına yardımcı olabilir.
Hasarsızlık indirimi fırsatı sunabilir. Hasarsız geçen poliçe dönemleri sonraki dönemlerde daha uygun primler sağlayabilir.
Kasko Gerçekten Gerekli mi?
Kasko yaptırıp yaptırmama kararı tamamen aracın değerine ve araç sahibinin risk karşısındaki finansal durumuna bağlıdır.
Ancak yüksek değerli bir otomobilin ciddi şekilde hasar görmesi veya çalınması durumunda ortaya çıkabilecek maliyet düşünüldüğünde, kasko önemli bir güvence haline gelir.
Burada en doğru yaklaşım, sadece kasko priminin düşük olmasına odaklanmamak ve poliçenin kapsamını dikkatlice incelemektir.
Çünkü kaskonun gerçek değeri, herhangi bir sorun yaşanmadığında değil, aracın gerçekten ciddi bir hasarla karşı karşıya kaldığı anda ortaya çıkar.